03 63 01 68 38
 07 52 05 18 85

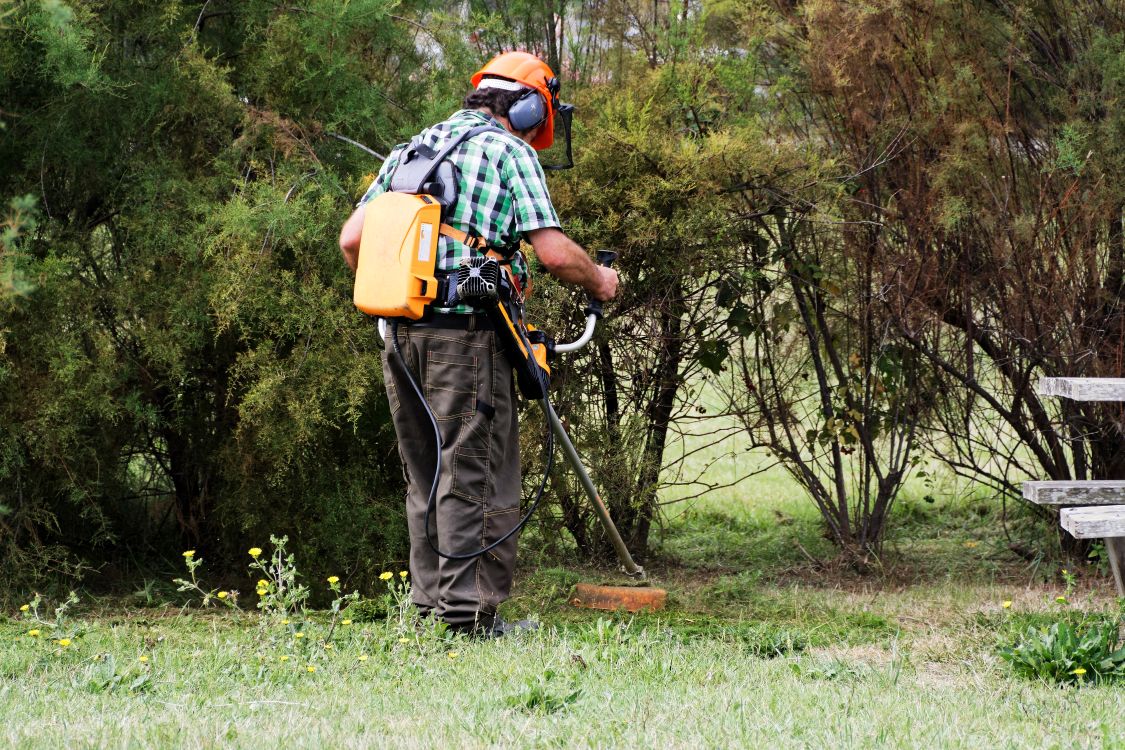
Propriétaires en zone à risque d’incendie : ce qui change concrètement avec les nouvelles obligations de débroussaillement
Si vous êtes propriétaire ou acheteur d’une maison située dans une zone exposée aux feux de forêt, l’État renforce la prévention et l’information sur un point crucial : l’obligation légale de débroussaillement (OLD). Suite à une extension des zones concernées et à un record historique de surfaces brûlées en 2026, la rubrique « débroussaillement » de l’état des risques et pollutions (ERP) prend désormais une importance inédite lors de la vente d’un bien ou d’une location. Que change concrètement cette évolution pour votre projet immobilier ? Quelles sont les nouvelles règles à connaître et à respecter ?
Avant : une obligation peu visible, peu contrôlée
Jusqu’à récemment, l’obligation légale de débroussaillement (OLD) était souvent méconnue des particuliers, même dans les départements à risque élevé d’incendie. L’ERP - ce document obligatoire remis lors de la vente ou de la location d’un bien immobilier - mentionnait surtout les risques d’inondation, de sismicité ou de pollution, mais peu d’acheteurs s’attardaient sur la rubrique dédiée au débroussaillement. Les notaires soulignaient rarement ce point, et les contrôles étaient peu fréquents.
Pourtant, la loi sur la prévention du risque incendie, entrée en vigueur avec la loi du 10 juillet 2023, avait déjà posé des bases : dans les zones classées à risque, le vendeur devait fournir un ERP comprenant une fiche d’information sur les obligations de débroussaillement. Mais dans la pratique, ce volet restait souvent en arrière-plan, et de nombreux propriétaires ignoraient qu’ils risquaient des sanctions pour non-respect.
Après : une attention renforcée, des conséquences bien plus concrètes
Avec la multiplication des feux de forêt (près de 98 000 hectares brûlés en France au 25 juillet 2026) et l’extension des zones concernées par arrêté du 13 avril 2026 (52 départements, 7 600 communes), la rubrique OLD de l’ERP devient un passage obligé dans toute transaction immobilière en zone à risque. Désormais, la fiche d’information sur le débroussaillement n’est plus une simple formalité : elle informe l’acheteur ou le locataire de ses obligations précises et des risques encourus en cas de non-respect.
Surtout, la loi impose au vendeur (et donc à l’acheteur qui hérite de la situation) de fournir la preuve du respect du débroussaillement si le terrain est bâti et situé dans une zone soumise à l’OLD. Dans le cas contraire, outre les sanctions administratives et pénales (jusqu’à 50 € par m² non débroussaillé et astreintes), l’assurance habitation peut majorer la franchise jusqu’à 5 000 € en cas de sinistre par incendie. C’est un véritable changement de paradigme : le débroussaillement devient un critère essentiel de la sécurité du bien, de sa valeur et de sa transmissibilité.
Ce qui change pour vous : le comparatif avant / maintenant
- Avant : L’OLD était peu connue, rarement vérifiée lors des ventes ou locations.
Maintenant : L’ERP comporte une fiche spécifique sur l’OLD, à lire impérativement lors d’une transaction. - Avant : Peu de preuves exigées lors de la vente, le débroussaillement restait théorique.
Maintenant : Le vendeur doit fournir la preuve du débroussaillement effectif si le terrain est bâti et situé en zone OLD. - Avant : Les sanctions financières étaient rares et peu connues.
Maintenant : Risque d’amende administrative ou pénale pouvant aller jusqu’à 50 €/m² non débroussaillé, exécution d’office par la mairie possible. - Avant : L’assurance habitation ne vérifiait pas toujours ce point.
Maintenant : Les assureurs peuvent appliquer une franchise majorée allant jusqu’à 5 000 € en cas de sinistre si l’OLD n’est pas respectée. - Avant : Les zones concernées étaient moins nombreuses.
Maintenant : L’arrêté du 13 avril 2026 étend le zonage à 52 départements et 7 600 communes, et ce chiffre augmente chaque année. - Avant : Le débroussaillement se limitait souvent à sa parcelle.
Maintenant : Il doit être réalisé de façon continue, même si cela déborde chez le voisin (avec ou sans son accord), pour assurer une protection réelle contre le feu.
Qui est concerné et qui doit s’adapter ?
Sont directement concernés :
- Les vendeurs de terrains bâtis situés dans une zone soumise à l’OLD (obligation de fournir l’ERP avec la fiche débroussaillement et la preuve des travaux réalisés).
- Les acheteurs et futurs propriétaires, qui héritent de l’obligation et doivent poursuivre l’entretien sous peine de sanctions.
- Les locataires, qui peuvent être concernés si le bail prévoit l’entretien des abords du logement (à vérifier dans le contrat).
- Les propriétaires occupants dans les zones à risque, même hors vente, car les contrôles sont renforcés et les communes peuvent exécuter les travaux d’office et facturer le coût.
Les exceptions : les terrains non bâtis ne sont pas soumis à cette obligation, mais la vigilance reste de mise si un projet de construction est envisagé.
Conclusion : s’informer, agir, et anticiper pour protéger son bien
L’extension des zones à risque et le renforcement des contrôles sur le débroussaillement changent la donne pour de nombreux propriétaires et acheteurs en France. Loin d’être une simple formalité, l’OLD devient un critère clé dans la sécurisation et la valorisation de votre bien immobilier. Avant toute transaction, vérifiez votre situation sur le portail public (rubrique « débroussaillement ») et assurez-vous de disposer de toutes les preuves nécessaires. En agissant, vous protégez votre maison, vos proches, et vous évitez de lourdes conséquences financières en cas de sinistre.